Goiânia · Imóveis para investir
Spot, pronto ou lançamento: qual rende mais no fim?
Quer comprar um apartamento para investir em Goiânia? Compare, mês a mês, uma unidade do Marista 144 Spot com um pronto financiado e um lançamento. Mesmo aluguel, mesmos custos e mesma mobília nas três: muda só a forma de pagar. No fim, a TIR, o % do CDI líquido e o patrimônio que sobra.
Leva uns 2 minutos. Grátis. O relatório completo abre logo depois de um cadastro curto.
Simulação com premissas de mercado de hoje, com fonte e data. Não é promessa de rentabilidade.
Por que Goiânia: o Marista 144 Spot fica no Setor Marista, e a comparação usa imóveis prontos e lançamentos anunciados na própria cidade.
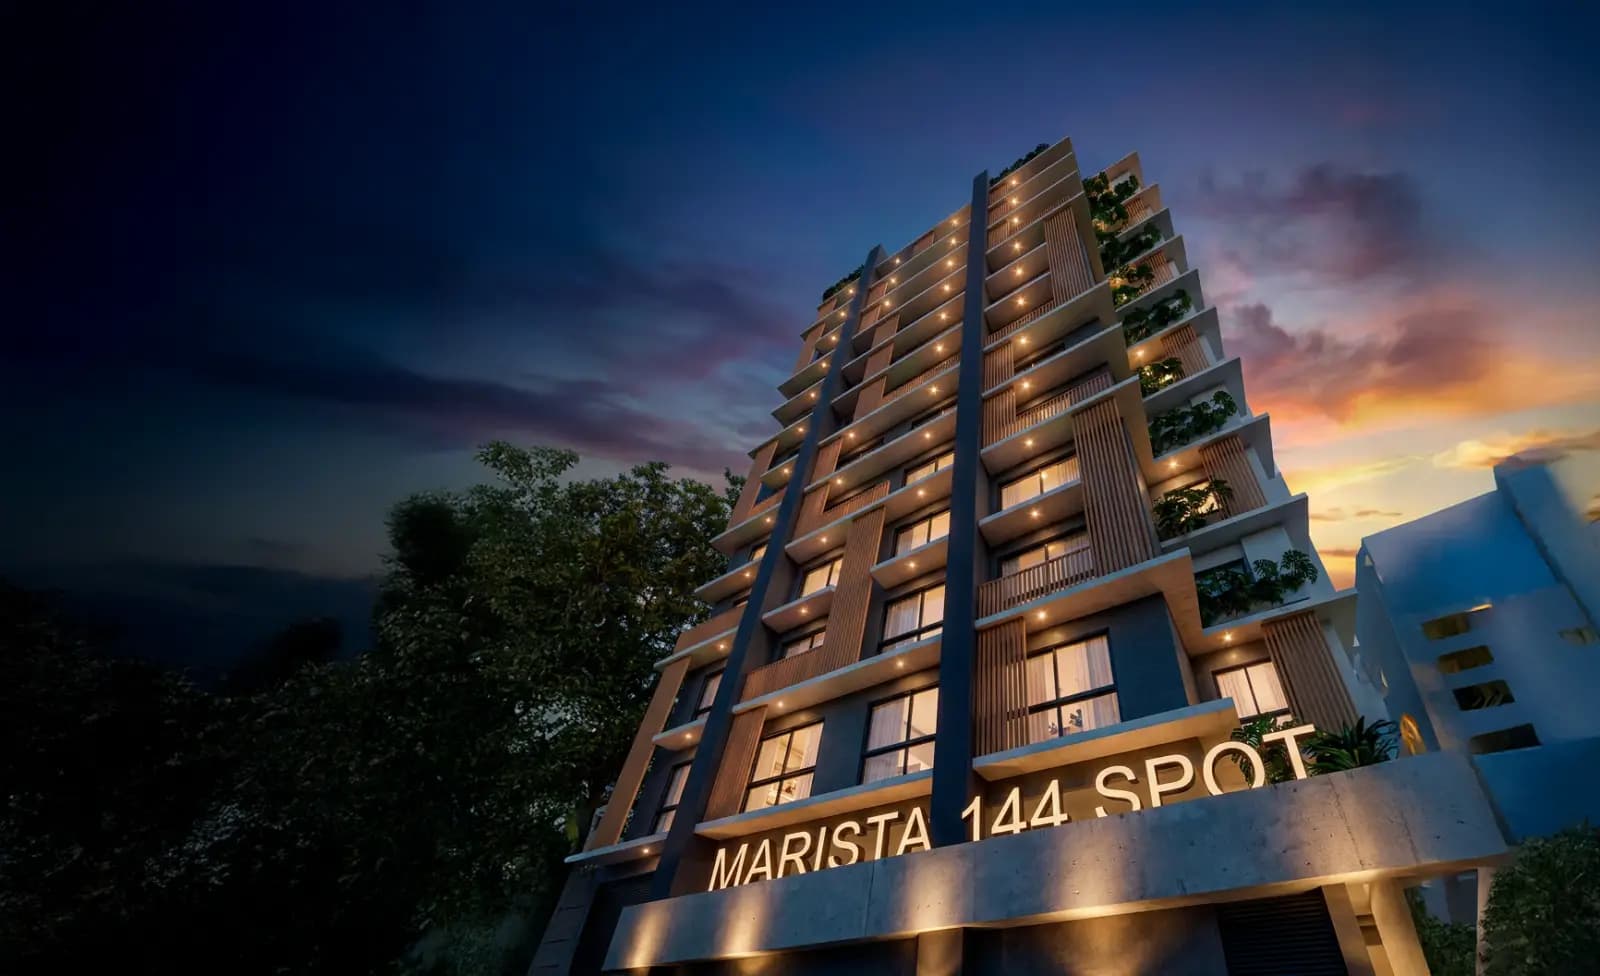
Imagem ilustrativa da fachada do Marista 144 Spot
Opção 1
Marista 144 Spot
Uma unidade disponível hoje no SpotSys, a partir de R$ 252.158, entrega prevista dez/2028, paga em parcelas corrigidas pelo CUB-GO, sem juros e sem banco.
Opção 2
Imóvel pronto
Um apartamento pronto da região (da nossa pesquisa ou o anúncio que você colar), com 20% de entrada e financiamento.
Opção 3
Lançamento
Um lançamento concorrente, pela tabela que colhemos ou pela que você enviar, com saldo financiado nas chaves.
1. Escolha a unidade do Marista 144 Spot
48 unidades disponíveis hoje no SpotSys. O aluguel, os custos fixos e a mobília da unidade escolhida valem para as três opções. Sugestão: a mais barata.
Preço = índice 112,4492 × CUB-GO (SpotSys, 21/10/2026). A receita estimada de cada unidade (SpotSys, já sem a taxa Seazone e sem os custos fixos) entra no relatório, depois do cadastro.
Imóvel na planta, pronto financiado ou renda fixa: o que entra na conta?
Em Goiânia, quem pensa em investimento imobiliário costuma comparar três caminhos: comprar um apartamento na planta, comprar um apartamento pronto com financiamento ou deixar o dinheiro na renda fixa. O comparador coloca os três na mesma régua, com o fluxo de caixa de cada um mês a mês.
Na planta, você paga a entrada e as parcelas da obra, corrigidas por um índice da construção, e só começa a receber aluguel depois da entrega. No pronto financiado, a receita começa logo, mas a parcela do banco, com juros e seguro, sai do caixa todo mês. Na renda fixa, cada real que iria para o imóvel fica aplicado no CDI, com o imposto de renda regressivo.
Para a comparação ser justa, as três opções usam o mesmo aluguel, os mesmos custos fixos e a mesma mobília, e vendem no mesmo mês. Muda só a forma de pagar, e é isso que mostra qual delas deixa mais dinheiro no fim.
Como funciona a comparação em 4 passos
Em Goiânia, a comparação começa por uma unidade do Marista 144 Spot disponível hoje, segue por um imóvel pronto e termina num lançamento. Você pode usar as opções que pesquisamos ou trazer as suas: colar o anúncio de um pronto ou enviar a tabela de vendas de um lançamento.
- 1Escolha a unidade do Marista 144 Spot
- 2Escolha um imóvel pronto ou cole um anúncio
- 3Escolha um lançamento ou envie a tabela
- 4Receba o relatório completo
Base de dados de hoje: 48 unidades disponíveis do Marista 144 Spot (SpotSys), 271 imóveis prontos anunciados na região e 11 tabelas de lançamentos da região. Todas as premissas (CDI, IPCA, INCC, juro do financiamento, impostos) saem com fonte e data no relatório.
Vale a pena investir em imóvel em Goiânia? Os números de hoje
Em Goiânia, o que decide se um imóvel vence a renda fixa é a combinação do preço de entrada, do custo do dinheiro e da receita depois de pronto. Estes são os números de mercado que a simulação usa hoje, cada um com fonte e data.
Com o CDI a 13,65% ao ano, o imóvel precisa render mais do que isso, depois do imposto, para valer a pena. Por isso o resultado sai em % do CDI líquido: acima de 100%, a opção rendeu mais que a renda fixa no mesmo período.
13,65%
CDI (ao ano)
19/10/2026
14,24%
Juro do financiamento imobiliário (ao ano)
ago/2026
7,26%
Reajuste do CUB-GO nas parcelas do Spot (12 meses)
21/10/2026
6,66%
INCC-DI, índice da obra dos lançamentos (12 meses)
set/2026
4,51%
IPCA esperado (12 meses)
16/10/2026
Financiar um pronto ou comprar na planta em Goiânia?
Em Goiânia, o financiamento imobiliário custa em média 14,24% ao ano, já com a TR (Banco Central, ago/2026). Com 20% de entrada, o restante vai para o banco em até 360 meses no sistema SAC, e a parcela começa alta e cai com o tempo.
Na planta, o Marista 144 Spot é pago direto, em parcelas corrigidas pelo CUB-GO (7,26% nos últimos 12 meses), sem juros e sem banco. Um lançamento comum costuma corrigir a obra pelo INCC (6,66% em 12 meses) e financiar o saldo no banco na entrega das chaves.
A diferença aparece no caixa: quanto sai do seu bolso em cada mês, quando o aluguel começa a pagar a conta e quanto sobra na venda, depois da corretagem de 6% e do imposto sobre o ganho de capital.
Setor Marista: onde fica o Marista 144 Spot
Em Goiânia, o Marista 144 Spot fica no Setor Marista, na Rua 144, 201. Para comparar com imóveis do próprio bairro, use a página do Setor Marista, com os prontos e os lançamentos da região já pré-selecionados.
Premissas e fontes da simulação
Em Goiânia, cada número da simulação sai com a fonte e a data. Estes são os principais; o relatório traz a lista completa, com impostos, custos fixos, mobília e o plano de pagamento de cada opção.
| Premissa | Valor | Fonte | Data |
|---|---|---|---|
| CDI (ao ano) | 13,65% | Banco Central, série SGS 12 (CDI diário, anualizado em 252 dias úteis) | 19/10/2026 |
| Juro do financiamento imobiliário (ao ano) | 14,24% | Banco Central, série SGS 20772 (taxa média do financiamento imobiliário PF a mercado, já com a TR) | ago/2026 |
| Reajuste do CUB-GO nas parcelas do Spot (12 meses) | 7,26% | SpotSys: reajuste do CUB-GO aplicado às cotas do Marista 144 Spot, acumulado em 12 meses | 21/10/2026 |
| INCC-DI, índice da obra dos lançamentos (12 meses) | 6,66% | Banco Central, série SGS 192 (INCC-DI), acumulado em 12 meses | set/2026 |
| IPCA esperado (12 meses) | 4,51% | Boletim Focus (Banco Central): IPCA esperado nos próximos 12 meses (mediana) | 16/10/2026 |
| Corretagem na venda | 6% | Tabela de honorários do CRECI (6% a 8% na venda urbana); 6% é o padrão de mercado | 20/10/2026 |
Atualizado em 22/10/2026.
Spot, pronto ou lançamento: qual rende mais no fim?
Leva uns 2 minutos. Grátis. O relatório completo abre logo depois de um cadastro curto.
Perguntas frequentes
Vale a pena comprar imóvel na planta em Goiânia?
Depende do preço de entrada, do prazo de obra e do que o imóvel gera depois de pronto. O comparador coloca esses números lado a lado com um pronto financiado e com o CDI, mês a mês.
Imóvel na planta ou pronto: qual rende mais?
O pronto gera receita antes. A planta costuma ter entrada menor e pagamento parcelado na obra. A TIR de cada um, no mesmo prazo e com o mesmo aluguel, mostra qual compensa.
Financiar um pronto ou comprar na planta em Goiânia?
O financiamento imobiliário custa em média 14,24% ao ano, já com a TR (Banco Central, ago/2026). Na planta do Marista 144 Spot, as parcelas são corrigidas pelo CUB-GO (7,26% em 12 meses, SpotSys, 21/10/2026), sem juros, e o aluguel só começa depois da entrega.
Imóvel rende mais que a renda fixa (CDI)?
Nem sempre. Por isso o resultado sai em % do CDI líquido, no mesmo período. O CDI de hoje é 13,65% ao ano (Banco Central, 19/10/2026), com imposto de renda regressivo de 22,5% a 15%.
O que é TIR e % do CDI líquido?
A TIR é a taxa anual que iguala tudo o que você paga ao que você recebe, mês a mês, incluindo a venda no fim. O % do CDI líquido compara essa taxa com o CDI depois do imposto de renda, no mesmo período.
Quais custos entram na conta?
ITBI, escritura e registro, mobília, condomínio, IPTU, energia, internet, manutenção, a taxa de gestão, a corretagem de 6% na venda e o imposto de renda sobre o aluguel e o ganho de capital. Todos os valores aparecem no relatório, com fonte e data.
Quais premissas a simulação usa?
Preço e plano de pagamento da unidade (SpotSys), índice da obra, CDI e IPCA (Banco Central e Focus), juro do financiamento, aluguel, custos, mobília, impostos e a data de cada um. Tudo aparece na página e no relatório.
O resultado é garantido?
Não. É uma projeção com premissas declaradas e não é promessa de rentabilidade.
Quanto custa usar e por que pede cadastro?
É grátis. O relatório completo abre logo depois de um cadastro curto, e um especialista só fala com você se você quiser.
Veja também
É uma simulação com premissas de mercado de hoje, não uma promessa de rentabilidade. Resultados passados e projeções não garantem resultados futuros.